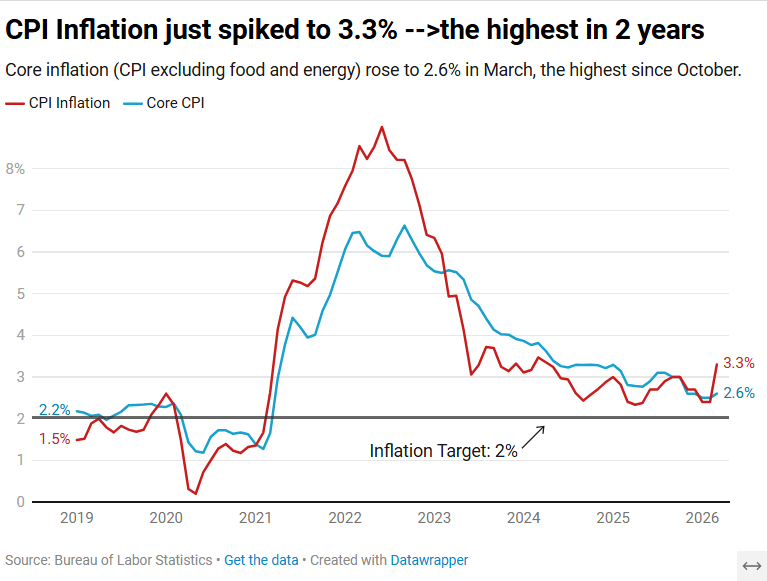
O Consumer Price Index de março de 2026 confirma o que o mercado temia: a gasolina explodiu, a headline saltou, e a Fed ficou ainda mais encurralada. Mas a história por detrás dos números é mais complexa do que parece.
O choque energético: o motor de tudo
A gasolina subiu +21,2% num único mês, o maior aumento desde que a série começou em 1967. O gasóleo subiu +30,7%, o maior desde fevereiro de 2000. A energia no total subiu +10,9% no mês, o maior salto mensal desde setembro de 2005.
O BLS publica os "efeitos" de cada categoria, ou seja, a contribuição directa para o número total. A energia contribuiu com +0,710 pontos percentuais dos 0,9% de variação mensal total. Só a gasolina contribuiu com +0,644 pontos.
Em termos anuais, a energia está +12,5%. O gasóleo está +44,2% face a março de 2025. O fuel oil, que afecta directamente o aquecimento doméstico em grande parte do nordeste dos EUA, está +44,2% anual. Isto não é trivial para famílias de baixo rendimento.
Core CPI: a leitura verdadeira da inflação estrutural
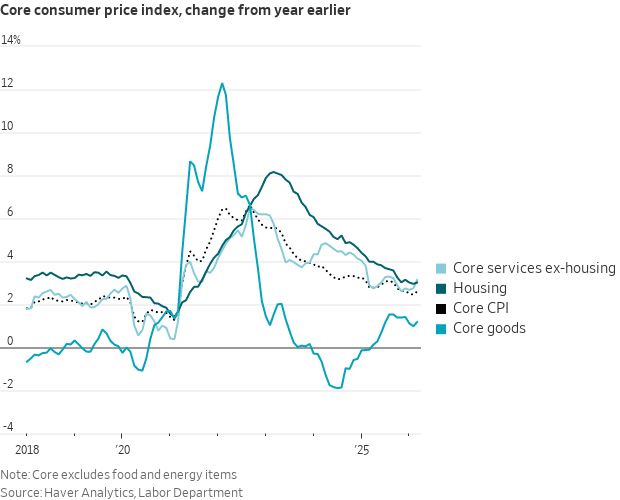
O core CPI subiu +0,2% no mês e +2,6% no ano. Mas é preciso desagregar.
| Componente | Mensal | Anual | Nota |
|---|---|---|---|
| Headline CPI | +0,9% | +3,3% | Maior desde mai/2024 |
| Core CPI | +0,2% | +2,6% | Estável |
| Energia (total) | +10,9% | +12,5% | Recorde desde set/2005 |
| Gasolina | +21,2% | n/a | L-EVER (recorde) |
| Gasóleo | +30,7% | +44,2% | Maior desde fev/2000 |
| Alimentação | +0,0% | n/a | Flat |
| Shelter (habitação) | +0,3% | +3,0% | Persistente |
| Serviços médicos | +0,0% | n/a | Flat |
| Veículos usados | -0,4% | -3,2% | Deflação |
| Veículos novos | +0,1% | +0,5% | Contido |
| Vestuário | n/a | n/a | Estável |
| Seguro automóvel | +0,0% | +0,8% | Caiu de +22% no pico |
| Passagens aéreas | +2,7% | +14,9% | Subiu |
| Medicamentos | -1,5% | n/a | Deflação |
Habitação: o elefante na sala
O shelter representa 35,5% do peso total do CPI, o maior componente individual. Subiu +0,3% no mês e +3,0% no ano.
O owners' equivalent rent (OER), uma estimativa imputada do que os proprietários pagariam para arrendar a sua própria casa, subiu +0,3% no mês e +3,1% no ano. Este número é crítico porque o OER sozinho tem um peso de 26% no CPI total. Está a contribuir com cerca de +0,074 pontos percentuais por mês de forma constante.
A boa notícia é que a habitação não está a acelerar: estava a +3,1% anual em dezembro e mantém-se nos mesmos níveis. A má notícia é que continua persistentemente acima do target da Fed.
A renda efectiva de residência primária está a +2,6% anual, abaixo do OER. Esta divergência é normal e reflecte o lag metodológico do CPI na captação de rendas reais de mercado.
Serviços ex-habitação: o que a Fed mais observa
Este é o número que a Fed observa com mais atenção porque reflecte a inflação mais ligada ao mercado de trabalho. Subiu +0,18% no mês. A taxa anualizada a 3 meses está em +4,6%.
É persistente mas não está a acelerar face aos meses anteriores.
Dentro dos serviços:
- Cuidados médicos: flat (+0,0%)
- Transportes: +0,6% mensal, puxados pelas passagens aéreas (+2,7% mensal, +14,9% anual)
- Seguro automóvel: inalterado no mês, apenas +0,8% anual (muito abaixo dos +22% no pico de 2024)
Bens core: deflação a compensar
Os bens core subiram apenas +0,1% no mês e +1,2% no ano.
- Veículos usados: -0,4% mensal, -3,2% anual
- Veículos novos: +0,1% mensal, +0,5% anual
- Medicamentos de prescrição: -1,5% mensal
Isto é deflação em bens, que está a compensar parcialmente a inflação nos serviços e energia.
Alimentação: flat mas com tensões internas
A alimentação ficou +0,0% no mês, o valor mais baixo desde abril de 2025. Mas há movimentos significativos dentro da categoria.
| Produto | Mensal | Anual | Nota |
|---|---|---|---|
| Ovos | -3,4% | -44,7% | S-EVER (maior queda de sempre) |
| Tomates | +15,3% | n/a | Maior desde mar/2011 |
| Café | +1,3% | +18,7% | Cadeias de abastecimento |
| Carne de porco | -0,6% | n/a | Em queda |
| Lacticínios | -0,6% | n/a | Queijo -1,5%, gelado -1,5% |
| Manteiga | -1,0% | -8,3% | Em queda |
| Alface | -3,8% | +13,8% | Sazonalidade |
| Alimentação fora de casa | +0,2% | +3,8% | Custos laborais |
Os ovos caíram -44,7% anual, o maior declínio de sempre na série. Reflecte a normalização após o choque da gripe aviária de 2025. O café está +18,7% anual, reflexo das pressões nas cadeias de abastecimento do Brasil e Vietname.
Salários reais: a compressão que importa
Este é o dado mais importante para o cidadão comum.
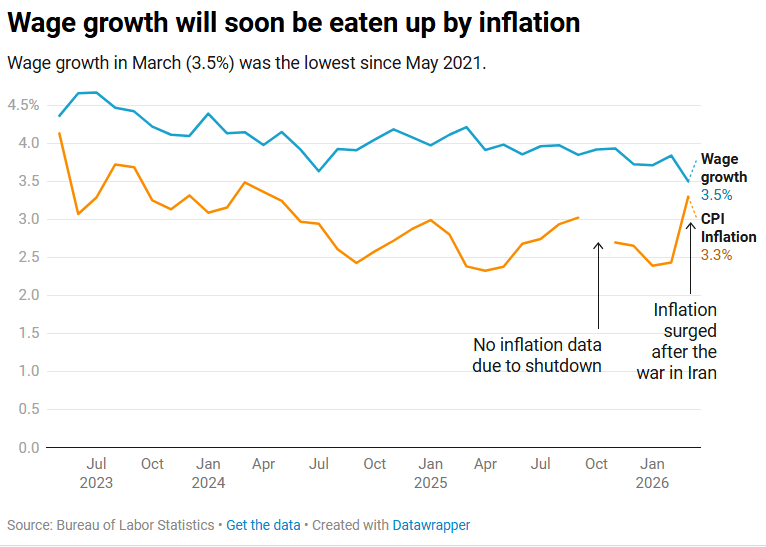
O crescimento salarial nominal em março foi +3,5% anual, o valor mais baixo desde maio de 2021. A inflação foi +3,3% anual. A margem de salários reais é de apenas +0,2 pontos percentuais.
O problema estrutural é que o crescimento salarial está a abrandar precisamente quando a inflação está a subir. Normalmente observa-se o padrão inverso. O que os dados sugerem é que o mercado de trabalho está a arrefecer simultaneamente com o choque inflacionário, a combinação mais difícil para as famílias.
O dilema da Fed
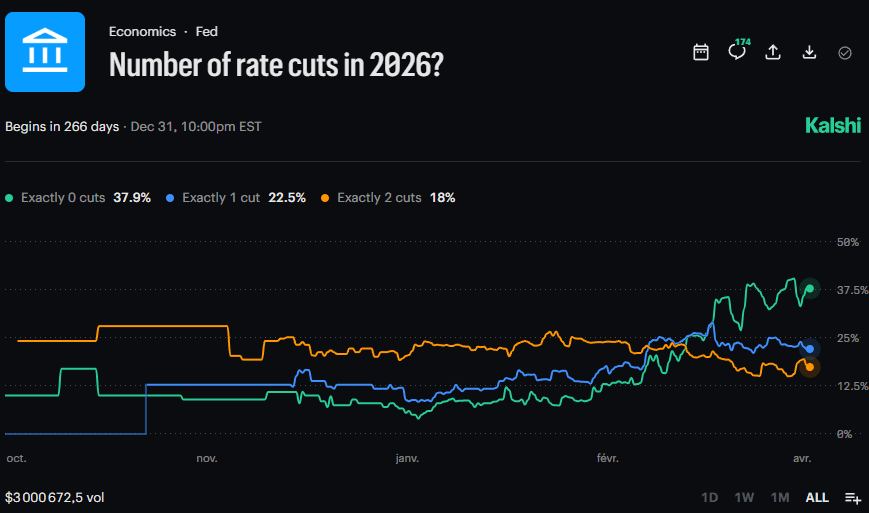
Bernanke em 2004 era claro: se a inflação já estava alta antes do choque energético, a Fed deve apertar. Se estava baixa e ancorada, pode deixar passar. O problema agora é que o CPI estava em 2,4% em fevereiro, já acima do target. E as expectativas não estavam firmemente ancoradas nos 2%.
Os números que a maioria das análises ignora
Efeito base: abril pode ajudar
Em abril de 2025, o CPI subiu +0,3% mensalmente. Se abril de 2026 for mais moderado, o efeito base comprime o número anual automaticamente. A questão é se a gasolina se mantém nestes níveis ou recua.
Chained CPI conta outra história
O C-CPI-U (Chained CPI), que ajusta para substituição de consumo (quando os consumidores trocam produtos mais caros por mais baratos), está em +3,1% anual vs +3,3% do CPI normal. A diferença de 0,2 pontos é consistente com choques de energia, onde os consumidores têm pouca capacidade de substituição de curto prazo.
Recordes históricos em março
- Gasolina regular sem chumbo: +22,1% mensal, marcado "L-EVER" (maior aumento de sempre)
- Motor fuel genérico: também marcado "L-EVER"
- Outros materiais de combustível: máximo histórico
- "Other beverage materials including tea": -2,9% mensal, marcado "S-EVER" (maior declínio de sempre)
- Serviços pessoais miscelâneos: -1,2% mensal, marcado "S-EVER"
Dispersão geográfica
O Nordeste teve inflação anual de +3,6% vs +3,0% no Sul. Nova Iorque e arredores tiveram +4,0% anual, Chicago apenas +2,3%. Isto reflecte diferentes exposições ao custo de habitação e diferentes misturas de consumo energético.
Decomposição da inflação mensal: quem contribuiu para o quê
A visualização é clara: retira a gasolina e o CPI de março teria sido um mês normal. O choque é externo, concentrado e, em princípio, temporário. Mas o mercado não vive de princípios.
Síntese
Este relatório conta duas histórias simultaneamente.
| História de superfície | História estrutural | |
|---|---|---|
| Headline | +3,3% YoY, alarmante | Sem energia, +0,2% mensal |
| Gasolina | Recorde histórico | Choque exógeno |
| Core | n/a | +2,6% YoY, contido |
| Bens | n/a | Em deflação |
| Serviços | Persistentes | Estáveis, não aceleram |
| Salários | +3,5% vs +3,3% CPI | Margem quase zero |
| Risco | Expectativas desancoram | Choque temporário se petróleo reverter |
Acompanha o CPI, o PCE e todos os sub-componentes de inflação em tempo real no Dashboard Macroeconómico e na página do indicador CPI do Cardas Capital.