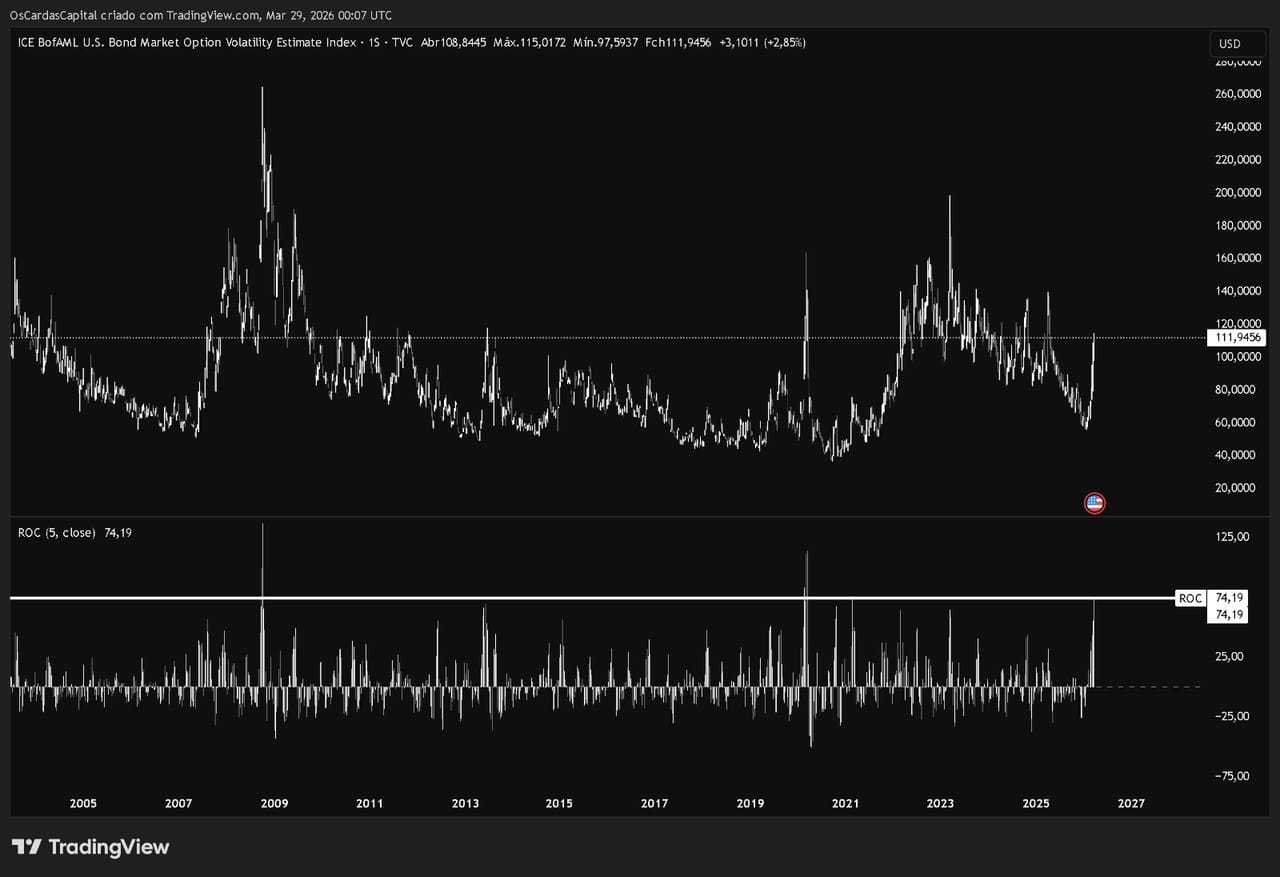
O MOVE Index, o indicador de volatilidade do mercado de obrigações americano, disparou quase 79% em apenas cinco semanas, entre a viragem de fevereiro e março de 2026. É a maior variação neste período desde o Covid em 2020 e a crise do subprime em 2008. O índice encontra-se nos ~112 pontos e já esteve acima de 115 durante esta subida.
Se o VIX mede o medo no mercado de ações, o MOVE mede o medo no mercado de obrigações. E neste momento, o stress está concentrado aqui, não nas ações.
O que é o MOVE Index
O ICE BofA MOVE Index (Merrill Lynch Option Volatility Estimate) foi criado em 1998 pela Merrill Lynch e é hoje gerido pela ICE (Intercontinental Exchange). Mede a volatilidade implícita de opções a 1 mês sobre Treasuries americanas de 2, 5, 10 e 30 anos.
É frequentemente chamado o "VIX das obrigações". Enquanto o VIX reflete a incerteza sobre o mercado de ações, o MOVE reflete a incerteza sobre taxas de juro, política monetária e o mercado de dívida soberana americana.
Historicamente, picos no MOVE tendem a anteceder picos no VIX por vários dias. Foi o que aconteceu em março de 2023 (crise dos bancos regionais) e no início de 2022 (início do ciclo de subidas da Fed).
Referências históricas:
- Faixa normal: 55 a 130 pontos
- Abaixo de 60: mercado calmo
- Acima de 120: stress elevado
- Máximo histórico: 264,6 pontos (10 de outubro de 2008, crise do subprime)
- Mínimo histórico: 36,6 pontos (29 de setembro de 2020)
Os picos anteriores do MOVE
Para perceber a gravidade do nível atual, vale a pena olhar para os momentos em que o MOVE atingiu picos semelhantes ou superiores:
- 2008 (subprime): acima de 250 pontos, o máximo absoluto. O sistema financeiro estava à beira do colapso.
- Março 2020 (Covid): o MOVE subiu para ~170 pontos quando os mercados entraram em pânico generalizado.
- Março 2023 (crise dos bancos regionais): chegou perto de 200 pontos. O Silicon Valley Bank colapsou, a Fed estava a subir juros e simultaneamente a reduzir o balanço patrimonial.
- Abril 2025 (Liberation Day): o MOVE atingiu 136/137 pontos após o anúncio das tarifas de Trump. Foi o nível que forçou o recuo do presidente.
- Pré-eleição Trump: também superou o nível atual de ~112.
A subida de 79% em 5 semanas é a terceira mais intensa da série histórica desde 2013.
O que está a puxar o MOVE para cima
Yields dos Treasuries em máximos de meses
Os rendimentos das obrigações americanas estão a subir de forma agressiva em todas as maturidades:
- Treasury 2 anos: bateu os 4%, o maior rendimento desde junho de 2025. A yield a 2 anos subiu quase 60 pontos base nas últimas semanas.
- Treasury 10 anos: nos ~4,41-4,46%, o nível mais alto desde julho de 2025.
- Treasury 20 anos: tocou novamente os 5%, numa resistência técnica que une as máximas de 2023, 2025 e 2026. O rompimento desta resistência seria um sinal muito negativo que poderia acelerar a subida dos juros de longo prazo.
- Treasury 30 anos: chegou a 4,96% a 20 de março.
A yield do 2 anos sinaliza possível subida da Fed
Este é talvez o dado mais relevante para perceber o que o mercado está a precificar. A yield do Treasury a 2 anos é o melhor indicador do que os investidores esperam da política monetária da Fed no curto prazo.
A taxa da Fed está atualmente entre 3,50% e 3,75%, mantida inalterada pela segunda reunião consecutiva em março de 2026. A Fed fez três cortes de 25 pontos base em 2025 (setembro, outubro e dezembro). O dot plot de março 2026 projeta mais um corte de 25 bps em 2026 e outro em 2027 (mediana), mas o FOMC está dividido: 7 membros não veem cortes em 2026 e 7 veem um corte.
Antes do conflito com o Irão, o mercado precificava dois cortes. Agora precifica no máximo um, e há quase 50% de probabilidade de uma subida de juros até dezembro. Se esta probabilidade aumentar, o MOVE vai continuar a subir.
Treasuries deixam de ser refúgio
Num cenário geopolítico típico, os investidores vendem ações e compram obrigações do Tesouro americano como refúgio. Desta vez está a acontecer o oposto: os Treasuries estão a ser vendidos.
Três leilões de dívida na última semana (2Y, 5Y e 7Y) mostraram procura fraca. Isto é atípico e preocupante, porque significa que os investidores não confiam nos Treasuries como porto seguro.
Os TIPS (Treasury Inflation-Protected Securities) a 10 anos implicam uma inflação de 2,34% na próxima década. Antes da guerra no Irão, esta expectativa estava em 2,25%. Isto significa que apenas ~20% da subida da yield a 10 anos vem de expectativas de inflação. Os restantes ~80% são term premium: a compensação que os investidores exigem pelo risco, pela volatilidade e pela incerteza fiscal.
O precedente do Liberation Day
O Liberation Day de abril de 2025 é o precedente mais relevante para o cenário atual.
Antes do anúncio das tarifas de Trump, os juros a 10 anos caíram, o cenário clássico de compra de obrigações perante receio de recessão. Mas no dia 7 de abril, primeiro pregão da semana seguinte, o 10 anos subiu 20 pontos base. Em poucos dias, saiu de 3,80% para 4,58-4,59%, uma subida de 73 pontos base.
Fundos alavancados, especialmente asiáticos, sofreram perdas massivas e tiveram de liquidar posições em cadeia. Este movimento tocou um alarme na Casa Branca e Trump acabou por suspender as tarifas.
Historicamente, quando o MOVE entra na região dos 136/137 pontos, a situação fica suficientemente "feia" para forçar o recuo político. A diferença agora é que o conflito com o Irão envolve outra parte que não cede à pressão americana.
Risco nos bancos americanos
Os bancos americanos detêm posições trilionárias em Treasuries, adquiridas quando os rendimentos eram significativamente mais baixos. Com a inflação pós-Covid, os juros subiram e o preço desses títulos caiu, criando prejuízos não realizados marcados ao mercado.
Quanto mais sobem os rendimentos dos títulos de 10, 20 e 30 anos, maior é este prejuízo não realizado. O aumento da volatilidade pode ser um incómodo, mas o verdadeiro risco é o aumento contínuo e sustentado dos rendimentos.
Risco no crédito privado
Há rumores crescentes de stress no crédito privado americano. Alguns fundos de crédito privado estariam a limitar resgates dos seus investidores.
O problema é estrutural: os títulos que estes fundos detêm são pouco líquidos, mas os investidores querem resgatar, criando um descasamento entre ativos e passivos. O aumento da volatilidade dos Treasuries e a inclinação da curva de juros podem agravar esta pressão.
O copo meio cheio
Nem tudo é negativo. O Financial Stress Index, atualizado semanalmente, caiu na última atualização. Não indica stress financeiro sistémico.
Os spreads de crédito high yield estão tranquilos e inclusive caíram na última semana. O nível atual dos spreads é o mais alto apenas desde novembro de 2025, quando não havia nada de relevante a acontecer nos mercados.
Isto é importante: o stress está concentrado nos Treasuries, não é generalizado. Não estamos perante uma crise financeira. Estamos perante uma repricing do risco soberano americano num contexto geopolítico excecional.
O fator Irão e a espiral inflacionária
O Estreito de Ormuz, por onde passa mais de 20% do petróleo global, esteve praticamente bloqueado nas últimas semanas. Isto criou uma espiral potencial: petróleo elevado é inflacionário, o que pode levar a Fed a subir juros, o que alimenta mais volatilidade nos Treasuries, o que aumenta o MOVE.
Mesmo que Trump tente amenizar a situação, se o Irão não abrir o Estreito de Ormuz, o petróleo fica elevado e a pressão inflacionária mantém-se.
E o VIX?
O VIX está nos ~31 pontos. Em termos históricos, é um nível controlado. Para comparação: no Covid de 2020, o VIX ultrapassou os 80. No "apocalipse japonês" (subida de juros e valorização do iene), chegou a 65. No Liberation Day, atingiu 60.
O facto de o VIX estar relativamente contido enquanto o MOVE dispara confirma que o stress está nos Treasuries, não nas ações. Mas a história mostra que os picos no MOVE tendem a anteceder os picos no VIX.
Efeito colateral: mortgage rates
As taxas de crédito hipotecário nos EUA refletem diretamente o que se passa nos Treasuries. A taxa fixa a 30 anos subiu de 5,99% no final de fevereiro para 6,62% a 27 de março, uma subida de 63 pontos base num único mês. As taxas ajustáveis (ARM) subiram 88 pontos base no mesmo período.
Conclusão
O MOVE Index está a enviar um sinal claro: há uma repricing significativa do risco no mercado de obrigações americano. A combinação de yields em máximos de meses, expectativas de possível subida de juros da Fed, procura fraca nos leilões de Treasuries e um conflito geopolítico que alimenta pressão inflacionária cria um cenário de stress concentrado mas real.
O stress não é sistémico, os spreads de crédito confirmam-no, mas está focado exatamente onde não deveria estar: na dívida soberana da maior economia do mundo.
Para investidores, isto significa atenção redobrada à duração da carteira de obrigações, ao posicionamento em setores sensíveis a taxas de juro e à evolução do conflito no Irão. Se o MOVE se aproximar dos 136/137 pontos, a história sugere que será necessária uma intervenção política ou monetária para estabilizar os mercados.
Acompanha o MOVE Index e os yields dos Treasuries em tempo real no Sentimento de Mercado e nas Obrigações e Dívida Pública do Cardas Capital.